Listeners:
Principales oyentes:
-
 play_arrow
RS Online Cercanía y Entretenimiento
music_note

TU DINERO, TUS DECISIONES
Octubre, Mes del Ahorro, llega con una propuesta que va más allá de guardar dinero: animarse a decidir qué lugar queremos darles hoy a nuestros proyectos de mañana. Así lo plantea la Ing. Com. Rossana Lamas, especialista en Gestión de Riesgos, Cumplimiento y Sector Cooperativo en Paraguay, en un análisis sobre la relación cotidiana que tenemos con nuestro dinero.
«El próximo mes voy a ahorrar»
La escena es conocida para muchas familias. Llega el ingreso y primero se pagan las cuentas; después vienen los gastos de la casa, el colegio, el supermercado, algún compromiso pendiente y, quizá, una salida o una compra que se venía postergando. Cuando finalmente se mira lo que queda, aparece la frase de siempre: «El próximo mes voy a ahorrar». El problema, señala Lamas, es que ese próximo mes vuelve a empezar de la misma manera.
Por eso propone cambiar la pregunta: ¿y si antes de gastar todo lo que tenemos decidimos qué parte queremos reservar? No se trata de dejar de disfrutar ni de convertir las finanzas personales en una lista de restricciones, sino de reconocer que cada decisión que tomamos con nuestro dinero también dice algo sobre nuestras prioridades.
«El ahorro empieza mucho antes de depositar el dinero.»
Ahorrar comienza con una decisión
Esa decisión puede ser pequeña e incluso parecer insignificante al principio: separar una parte del ingreso, evitar un gasto que no era prioritario, reservar un dinero extraordinario o establecer un monto periódico. Lo importante, según la especialista, no es solamente cuánto se consigue guardar, sino qué se está haciendo con esa decisión.
Ahorrar puede significar muchas cosas. Para una persona, construir un respaldo para un imprevisto; para otra, prepararse para los estudios de sus hijos; para alguien más, acercarse a la compra de una vivienda, un vehículo, un viaje o un emprendimiento. Y también algo menos visible pero igual de importante: tener un poco más de tranquilidad frente a lo que todavía no sabemos qué va a ocurrir. Ahí el ahorro deja de ser simplemente dinero que no gastamos y se convierte en una herramienta para organizar nuestras posibilidades.
Las emociones también deciden
Lamas advierte que las decisiones financieras no siempre pasan por una calculadora. Una promoción puede hacernos sentir que estamos aprovechando una oportunidad; una compra puede convertirse en una recompensa después de un día difícil; las cuotas pueden hacer que algo parezca más accesible de lo que realmente es para el presupuesto.
A veces compramos porque necesitamos algo, y otras porque queremos darnos un gusto o sentimos que «nos lo merecemos». Y disfrutar no está mal. El desafío aparece cuando una decisión tomada en un momento termina comprometiendo una prioridad más importante. Por eso, antes de una compra o de asumir un nuevo compromiso, la especialista sugiere hacer una pequeña pausa y preguntarse:
- ¿Lo necesito?
- ¿Lo quiero?
- ¿Puedo asumirlo?
- ¿Esto afecta alguna otra prioridad?
No se trata de vivir calculando cada gasto, sino de saber qué lugar queremos darle a cada decisión. Una pregunta sencilla puede ayudar: ¿esto que estoy haciendo con mi dinero responde a una prioridad o simplemente a un impulso del momento?
Una herramienta para cada realidad
Una vez tomada la decisión de ahorrar, surge la siguiente pregunta: ¿cómo hacerlo de una manera que se adapte a la propia realidad? No todos necesitan lo mismo. Hay quienes precisan mantener sus ahorros disponibles; otros prefieren establecer un plazo y dejar ese dinero reservado durante un tiempo determinado; y están quienes necesitan una estructura que les ayude a sostener una meta en el tiempo.
En ese punto, una institución financiera puede ser más que un lugar donde depositar dinero: puede ser un aliado para organizar una decisión. En la Cooperativa Sagrados Corazones Ltda., por ejemplo, existen distintas alternativas:
- Ahorro a la Vista: para quienes necesitan disponibilidad de sus fondos y pueden realizar depósitos y extracciones conforme a las condiciones del producto.
- Ahorro a Plazo Fijo: permite establecer un acuerdo por un plazo determinado.
- Ahorro Programado: orientado a quienes quieren ir acumulando recursos con un monto y un tiempo definidos, para objetivos como estudios, vivienda, vehículo, viajes u otras necesidades de mediano o largo plazo.
- Ahorro Infantil: busca acercar desde temprana edad el hábito de ahorrar y la comprensión de la importancia de administrar y planificar los recursos.
Pero la especialista subraya que no se trata de elegir un producto porque existe, sino de conocer las alternativas y preguntarse cuál tiene sentido para la situación de cada uno y para aquello que se quiere lograr.
Acompañar no es decidir
«Que exista una herramienta disponible no significa que debamos utilizarla automáticamente», sostiene Lamas, quien considera este punto fundamental en la educación financiera. Primero están la realidad, los ingresos, los compromisos, las necesidades y los objetivos de cada persona; después aparecen las alternativas a evaluar. La institución puede presentar opciones, pero es la persona quien debe analizar cuál responde mejor a su situación y tomar su propia decisión.
«Acompañar no es decidir. Un aliado estratégico puede ayudarnos a aprender.»
En esa línea, la Cooperativa Sagrados Corazones Ltda. viene incorporando la educación financiera como parte de su propuesta institucional, con el compromiso de contribuir a una educación financiera de alto impacto en la comunidad. Durante este año presentó herramientas orientadas a fortalecer la planificación y la salud financiera de sus socios, entre ellas su Agenda 2026 y el módulo de Finanzas Personales de Sagrados Digital, que permite organizar el presupuesto mensual.
Un buen aliado financiero, recuerda Lamas, no elige por nosotros: nos ayuda a conocer nuestras alternativas para que podamos elegir mejor. Esa mirada también cambia la relación con la cooperativa, a la que no se acude solo para resolver una urgencia, sino también para planificar.
Cuando una meta tiene nombre
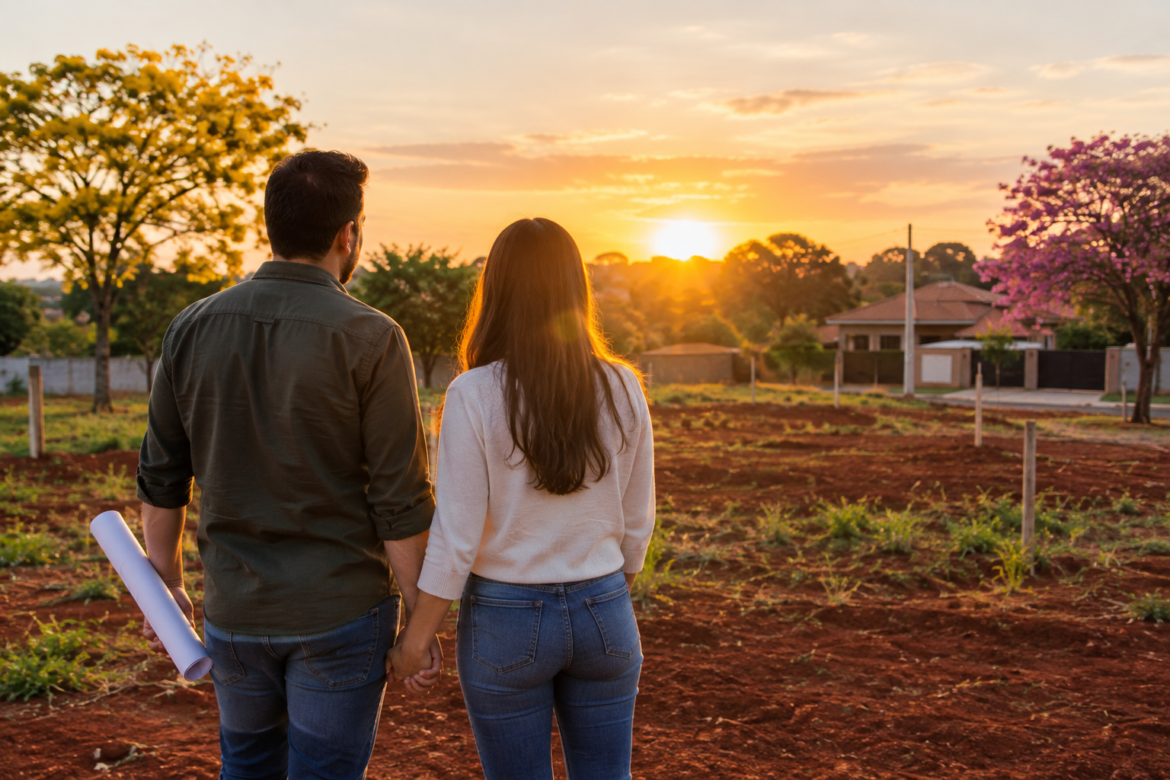
Programar también es una forma de decidir. En ese sentido, el Ahorro Programado tiene una característica particular: transforma una intención en una planificación. No es lo mismo decir «quiero ahorrar para mi casa» que comenzar a establecer cuánto se puede destinar, durante cuánto tiempo y qué compromiso se está dispuesto a asumir para acercarse a esa meta.
La campaña «Programá tu futuro con Sagrados», vigente durante 2026, propone que quienes abran un Ahorro Programado le asignen un nombre o una meta, como «Mi casa propia» o «Viaje 2027». La campaña establece un plazo mínimo de ahorro de 12 meses y contempla, para octubre, el pago por parte de la cooperativa de la cuota del Ahorro Programado de un ganador, hasta G. 1.500.000, conforme a sus bases y condiciones. Además, quienes habiliten su cuenta participan de sorteos mensuales que incluyen una notebook con una beca de curso (IAEC), el pago de una cuota por parte de la cooperativa, termos personalizados y un viaje a Brasil.
Más allá de la promoción, hay una idea que vale la pena rescatar: cuando una meta tiene nombre, empieza a dejar de ser solamente un deseo.
Ahorrar sin olvidar el presente
Uno de los errores más frecuentes, según la especialista, es pensar que ahorrar significa sacrificar permanentemente el presente para cuidar el futuro. Una buena decisión financiera también debería permitirnos disfrutar de aquello que valoramos, siempre que ese disfrute tenga un lugar razonable dentro de nuestras posibilidades.
Por eso, la pregunta no es «¿puedo gastar?», porque probablemente siempre habrá algo en qué gastar. La pregunta puede ser: «¿Qué quiero hacer con mi dinero y qué quiero que ese dinero me permita hacer más adelante?». Esa diferencia puede parecer pequeña, pero cambia la conversación.
Octubre, un buen momento para empezar
No hace falta esperar a enero, a recibir un ingreso extraordinario o a que cambie la situación económica. Se puede empezar revisando una sola decisión: separar una cantidad determinada cada mes, elegir una modalidad de ahorro acorde al objetivo, comenzar un ahorro para los hijos, informarse sobre las alternativas disponibles como socios o, simplemente, sentarse a pensar cuál es ese proyecto que seguimos diciendo que algún día vamos a hacer.
El ahorro no garantiza por sí solo que una meta se cumpla, pero sí puede ayudarnos a prepararnos para tener más posibilidades cuando llegue el momento de tomar decisiones importantes. Y para eso también se puede buscar aliados: la cooperativa puede acompañar el camino; la decisión de recorrerlo es de cada uno.
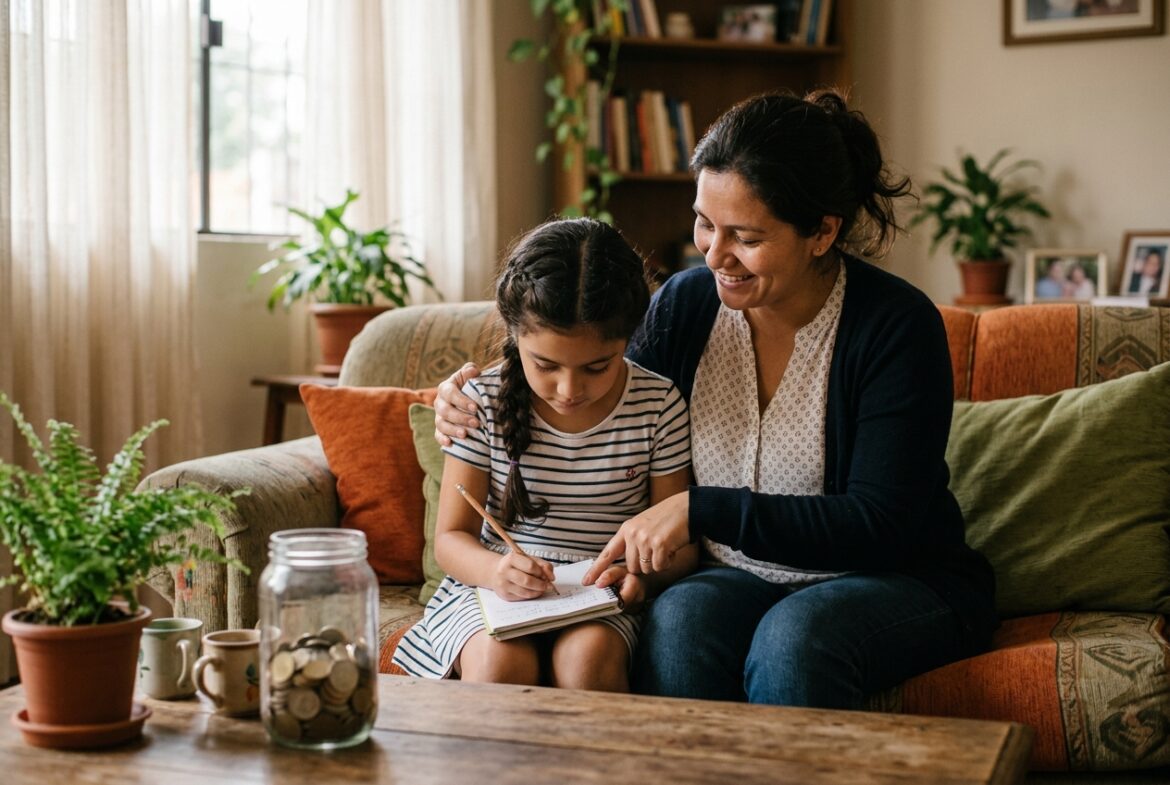
Tal vez octubre no necesite ser el mes de los grandes cambios. Puede bastar con algo concreto: mirar los ingresos, reconocer las prioridades y decidir qué parte del dinero se quiere reservar para algo importante. Porque, al final, ahorrar es decidir que una parte de nuestro presente también puede trabajar para nuestro futuro.
«La pregunta deja de ser solamente ¿cuánto puedo ahorrar?, para convertirse en una mucho más personal: ¿qué quiero construir con mis decisiones de hoy?»
Ing. Com. Rossana Lamas, especialista en Gestión de Riesgos, Cumplimiento y Sector Cooperativo en Paraguay
¿Querés conocer más sobre el tema? Descargá el artículo completo «Tu dinero, tus decisiones», de la Ing. Com. Rossana Lamas, con todas sus reflexiones para ahorrar con propósito, las preguntas clave antes de cada compra y las alternativas de ahorro de la Cooperativa Sagrados Corazones Ltda. Es un material para leer con calma, compartir en familia y dar, en este Mes del Ahorro, el primer paso hacia tus metas. Descargar el artículo completo en PDF (14 MB)
Cartelera
-
-
 play_arrow
Sunshine Tommy Blues
-
-
-
 play_arrow
Super Natural Jamie Tock
-
-
-
 play_arrow
Into The Sky Mike Lost
-
-
Las entradas más vistas


Comentarios de las entradas (0)